Hypotheekadvies · Nijbroek, Gemeente Voorst
Een hypotheek waarvan je snapt wat je tekent.
Ingrid Wichers-Zorge is onafhankelijk hypotheekadviseur in Nijbroek. Ze legt de keuzes uit tot ze kloppen in jouw hoofd, vergelijkt het aanbod van geldverstrekkers in heel Nederland en regelt het traject van eerste gesprek tot notaris.
Voor je eerste huis, een volgende woning, oversluiten, verbouwen, als ondernemer, na een scheiding of met het oog op je pensioen.
- Eerste gesprek kosteloos en vrijblijvend
- Aan tafel, online of telefonisch
- Advies onder de vergunning van NBG B.V.
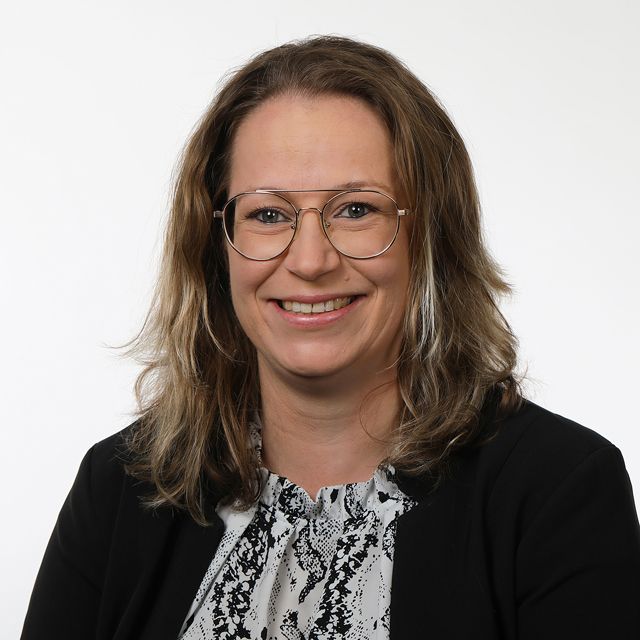
Het voelt goed als je weet dat je mensen echt geholpen hebt
Kort over de dienstverlening
- Kennismaking
- € 0
- Het eerste gesprek is kosteloos en vrijblijvend.
- Aanspreekpunt
- 1
- Dezelfde persoon van het eerste gesprek tot bij de notaris.
- Vanuit
- Nijbroek
- Gemeente Voorst, Gelderland. Aan tafel, online of telefonisch.
Keuzehulp
Waar sta jij nu?
Kies de situatie die het dichtst bij je in de buurt komt. Je leest dan meteen wat er in jouw geval speelt en wat je kunt voorbereiden.
- Ik wil mijn eerste huis kopenEerste huis kopen
- Ik wil verhuizen naar een volgende woningVolgende woning
- Ik denk aan oversluiten of aanpassenOversluiten
- Ik wil verbouwen of verduurzamenVerbouwen of verduurzamen
- Ik ben ondernemer of zzp'erOndernemers en zzp
- Ik ga uit elkaarScheiden
- Ik denk na over pensioen, overwaarde of schenkenPensioen en overwaarde
- Ik weet nog niet welk advies ik nodig hebLeg je situatie voor
Bij de bank zie je er één.
Ingrid legt het aanbod van tientallen geldverstrekkers naast elkaar, op rente én op voorwaarden. Ook partijen waar je zelf niet snel terechtkomt.
Ze ontvangt geen provisie van een geldverstrekker. Je betaalt haar, dus legt ze alleen aan jou verantwoording af.
Een greep uit het aanbod dat NBG vergelijkt. Welke verstrekker bij jou past, hangt af van je situatie.
Wat je eraan hebt
De rente vergelijken kun je zelf. De voorwaarden zijn het probleem.
risico-opslag — klap uitleg uit
Een opslag bovenop de rente, gebaseerd op de verhouding tussen je hypotheek en de waarde van je woning. Hoe kleiner je lening ten opzichte van die waarde, hoe lager de opslag. Bij de ene verstrekker daalt hij automatisch als je woning meer waard wordt, bij de andere moet je erom vragen.Dat zijn de dingen die je pas over vijf of tien jaar merkt, en die dan tienduizenden euro's schelen. Ze staan niet in een vergelijker.
Liever eerst even bellen?
Een korte vraag hoeft geen afspraak te worden. Bel of app gerust — je hoort meteen of het iets is waar Ingrid je mee kan helpen.
Uitleg tot het klopt
Geen jargon dat je knikkend laat instemmen. Je krijgt de keuzes voorgelegd in gewone taal, met de gevolgen erbij, tot je zelf kunt uitleggen waarom je iets kiest.
Het hele aanbod, niet één bank
Ingrid werkt voor jou, niet voor een geldverstrekker. Ze legt aanbieders naast elkaar op rente én voorwaarden, en zoekt degene die bij jouw situatie past.
Iemand die het regelt
Aanvraag, documenten, taxateur, geldverstrekker, notaris. Dat traject vraagt om iemand die weet wie wat wanneer nodig heeft — en die achter de vragen aan gaat.
Waar het om draait
“Klanten geven regelmatig aan het nooit gesnapt te hebben, en het na haar uitleg wél te snappen.”
Uit het adviseursprofiel van Ingrid Wichers-Zorge op nbg.nl
Een hypotheek is voor de meeste mensen de grootste financiële beslissing van hun leven. Die neem je liever begrijpend dan vertrouwend.
Als je aan het eind van een gesprek zelf kunt uitleggen waaróm je iets kiest, is het advies geslaagd.
Meer over IngridVan eerste gesprek tot notaris
Zo loopt het traject
Vijf stappen. Bij elke stap weet je wat jij doet, wat Ingrid doet en wat er daarna komt.
Stap 1: Kennismaken
Een gesprek van een half uur tot een uur, telefonisch, online of bij je thuis. Je vertelt wat er speelt, Ingrid vertelt wat er kan en wat er nodig is. Je hoort meteen of en hoe het haalbaar is.
- Jij
- Vertellen wat je van plan bent
- Ingrid
- Luisteren, eerste inschatting geven, uitleggen wat de vervolgstap kost
Stap 2: Je situatie in beeld
Inkomen, vaste lasten, eigen geld, plannen voor de komende jaren. Uit dit gesprek komt het bedrag dat je verantwoord kunt lenen — en het bedrag waar jij je prettig bij voelt. Die twee zijn niet altijd hetzelfde.
- Jij
- Salarisstroken, hypotheekoverzicht of jaarcijfers aanleveren
- Ingrid
- Doorrekenen, scenario's maken, aandachtspunten benoemen
Stap 3: Vergelijken en kiezen
Ingrid legt geldverstrekkers naast elkaar op rente, voorwaarden en of ze bij jouw situatie passen. Je krijgt de opties uitgelegd in gewone taal, met de voor- en nadelen erbij. De keuze maak jij.
- Jij
- Vragen stellen tot het klopt in je hoofd
- Ingrid
- Vergelijken, adviseren en het adviesrapport opstellen
Stap 4: Aanvragen en regelen
De aanvraag gaat naar de geldverstrekker. Daarna is het documenten verzamelen, taxatie regelen, vragen beantwoorden en contact houden met de notaris. Dit is de fase waarin de meeste mensen het overzicht kwijtraken — en waar een adviseur zich terugverdient.
- Jij
- Documenten aanleveren zodra erom gevraagd wordt
- Ingrid
- Aanvraag indienen, dossier compleet maken, contact met verstrekker, taxateur en notaris
Stap 5: Passeren — en daarna
Bij de notaris teken je de akte. Daarmee is het klaar, maar niet af: een hypotheek loopt dertig jaar en jouw leven verandert. Bij een verbouwing, een nieuwe baan of het aflopen van je rentevaste periode kun je terugkomen.
- Jij
- Tekenen bij de notaris
- Ingrid
- Meelezen met de akte en bereikbaar blijven voor wat er daarna komt
Reken het alvast zelf door
Twee snelle indicaties: wat een hypotheek per maand kost en wat je ongeveer kunt lenen. Zonder gegevens achter te laten.
Wat kost een hypotheek per maand?
Indicatie bruto maandlast
€ 1.631per maand
Annuiteit: rente en aflossing samen, nog zonder belastingvoordeel. Netto valt het door de renteaftrek meestal lager uit.
Wat kan ik ongeveer lenen?
Indicatie maximale hypotheek
€ 191.000
Vuistregel van circa 4,25 keer het bruto jaarinkomen. De echte leenruimte hangt af van rente, verplichtingen en de normen van dit jaar.
Dit zijn eerste indicaties, geen advies. Het echte rekenwerk, met jouw situatie en het actuele aanbod van tientallen geldverstrekkers, doet Ingrid met je in het gesprek.
Laat het exact doorrekenenGeen verrassingen
Wat het kost, voordat je begint
Het eerste gesprek is kosteloos en vrijblijvend. Ga je door, dan spreek je vooraf een vast bedrag af. Provisie op hypotheekadvies bestaat in Nederland niet meer, dus je betaalt rechtstreeks voor het advies — en dat is precies waarom onafhankelijk vergelijken kan.
Bekijk wat er in het tarief zitKennismaking
€ 0
Kennismaken, je situatie bespreken en horen wat er mogelijk is. Je zit nergens aan vast.
Advies en bemiddeling
vanaf € 2.895
Het volledige traject bij aankoop van een eerste woning. Voor andere situaties geldt een ander tarief. Actuele tarieven op nbg.nl.
Veelgestelde vragen
Wat mensen meestal eerst willen weten
Wat kost het eerste gesprek?
Niets. Het eerste gesprek is kosteloos en vrijblijvend. Je hoort wat er in jouw situatie mogelijk is, wat een vervolgtraject inhoudt en wat dat kost. Daarna beslis je of je verdergaat.
Waarom zou ik een adviseur inschakelen en niet zelf naar de bank gaan?
Bij één bank hoor je één aanbod, met de voorwaarden van die bank. Een adviseur legt meerdere verstrekkers naast elkaar, kent de verschillen in voorwaarden die pas jaren later gaan tellen, en regelt het traject met verstrekker, taxateur en notaris. Bij een afwijkende situatie — ondernemer, scheiding, tijdelijk contract — is dat verschil het grootst.
Wat kost hypotheekadvies?
Het eerste gesprek is kosteloos. Voor een volledig advies- en bemiddelingstraject geldt een vast tarief dat afhangt van je situatie: voor de aankoop van een eerste woning geldt een ander tarief dan voor bijvoorbeeld oversluiten of een scheiding. De actuele bedragen staan op de tarievenpagina van NBG en je hoort vooraf wat het in jouw geval wordt.
Verdient Ingrid provisie aan mijn hypotheek?
Nee. Provisie op hypotheekadvies is in Nederland sinds 2013 verboden. Je betaalt rechtstreeks voor het advies, en de adviseur ontvangt geen vergoeding van de geldverstrekker. Dat is precies waarom onafhankelijk vergelijken mogelijk is.
Waar vindt het gesprek plaats?
Dat mag je kiezen: telefonisch, online of bij je thuis aan tafel. Ingrid werkt vanuit Nijbroek in de gemeente Voorst. Voor het eerste gesprek is bellen of videobellen vaak het snelst.
Is het advies onafhankelijk?
Ingrid werkt als onafhankelijk zelfstandig adviseur, aangesloten bij NBG. Ze vergelijkt het aanbod van geldverstrekkers in Nederland en werkt voor jou, niet voor één bank. Advies en bemiddeling vallen onder de vergunning van NBG B.V.
Nog een vraag die er niet bij staat?
Stel hem gewoon. Een korte vraag hoeft geen adviestraject te worden.
Het eerste gesprek is kosteloos en vrijblijvend.
Begin met een gesprek van een half uur
Je vertelt wat er speelt. Ingrid vertelt wat er kan, wat er nodig is en wat het kost. Daarna weet je genoeg om te beslissen of je verdergaat. Het kost je niets.
- Bellen
- Bellen: 06 19677542
- Waar Ingrid zit
- Nijbroek, Gemeente Voorst (Gelderland) — gesprek aan tafel, online of telefonisch.
Informatie op deze pagina gecontroleerd op 2 augustus 2026.